The Psychology of Money (Tamil)
Paperback
• 280 Pages
• ₹ 325.00
• Tamil
• 9789391019198
No ratings yet
| Publisher | Jaico Publishing House |
|---|---|
| ISBN13 | 9789391019198 |
| ASIN/SKU | 9391019196 |
| Book Format | Paperback |
| Language | Tamil |
| Pages | 280 |
| List Price | ₹ 325.00 |
| Publishing Date | 15/09/2021 |
| Dimensions | 20.3 x 25.4 x 4.7 cm |
| Weight | 250 g |
| Book Code | BD00070719 |
Buy this Book
Amazon Stores
Ebook Stores
Other Stores
Discover The Psychology of Money (Tamil) by Morgan Housel. This book is published by Jaico Publishing House in Paperback format, ISBN 9789391019198, ASIN 9391019196, under Business and Money, Self-Help, Personal Finance.
Book Description
The Psychology of Money' Tamil Edition. TIMELESS LESSONS ON WEALTH, GREED, AND HAPPINESS Doing well with money isn’t necessarily about what you know. It’s about how you behave. And behavior is hard to teach, even to really smart people. How to manage money, invest it, and make business decisions are typically considered to involve a lot of mathematical calculations, where data and formulae tell us exactly what to do. But in the real world, people don’t make financial decisions on a spreadsheet. They make them at the dinner table, or in a meeting room, where personal history, your unique view of the world, ego, pride, marketing, and odd incentives are scrambled together. In The Psychology of Money, the author shares 19 short stories exploring the strange ways people think about money and teaches you how to make better sense of one of life’s most important matters.
Author Biography
Morgan Housel is a partner at The Collaborative Fund. He is a two-time winner of the Best in Business Award from the Society of American Business Editors and Writers, winner of the New York Times Sidney Award, and a two-time finalist for the Gerald Loeb Award for Distinguished Business and Financial Journalism. He lives in Seattle with his wife and two kids.
Editorial Reviews
“Everyone should own a copy.” —JAMES CLEAR New York Times Bestselling Author of Atomic Habits “Few people write about finance with the graceful clarity of Morgan Housel.” —DANIEL H. PINK #1 New York Times Bestselling Author of When, To Sell is Human, and Drive “Housel’s observations often hit the daily double: they say things that haven’t been said before, and they make sense.” —HOWARD MARKS Co-founder and Co-chairman, Oaktree Capital Management “That rare writer who can translate complex concepts into gripping, easy-to-digest narrative.” —ANNIE DUKE Author, Thinking in Bets
Book Summary
The Psychology of Money — Morgan Housel: விரிவான தமிழ் புத்தகச் சுருக்கம்
Morgan Housel எழுதிய The Psychology of Money என்பது பணத்தை எப்படி சம்பாதிப்பது, சேமிப்பது அல்லது முதலீடு செய்வது என்பதை மட்டும் கற்றுக்கொடுக்கும் புத்தகம் அல்ல. பணத்துடன் மனிதர்கள் கொண்டிருக்கும் உறவு, அவர்களின் எண்ணங்கள், பழக்கங்கள், பயங்கள், ஆசைகள், பொறுமை, பேராசை, தன்னம்பிக்கை மற்றும் வாழ்க்கை அனுபவங்கள் ஆகியவை அவர்களின் நிதி முடிவுகளை எவ்வாறு தீர்மானிக்கின்றன என்பதை இந்தப் புத்தகம் ஆழமாக ஆராய்கிறது. பணம் தொடர்பான வெற்றி என்பது வெறும் அறிவு அல்லது கணிதத் திறனைப் பொறுத்தது அல்ல; அதைவிட முக்கியமாக அது நடத்தை, மனநிலை மற்றும் சுயக்கட்டுப்பாட்டைப் பொறுத்தது என்பதே Housel-ன் முக்கியக் கருத்து.
பணம் பற்றிய முடிவுகள் வெளிப்படையாக கணிதத்தை அடிப்படையாகக் கொண்டவை போலத் தோன்றினாலும், உண்மையில் அவை பெரும்பாலும் தனிப்பட்ட அனுபவங்களின் அடிப்படையில் எடுக்கப்படுகின்றன. ஒருவர் வறுமையில் வளர்ந்திருக்கலாம்; மற்றொருவர் செல்வத்தில் வளர்ந்திருக்கலாம். ஒருவருக்கு பொருளாதார மந்தநிலை மிகவும் மோசமான அனுபவமாக இருந்திருக்கலாம்; மற்றொருவர் அதே காலத்தில் பங்குச் சந்தையில் பெரும் லாபம் பெற்றிருக்கலாம். எனவே, இருவரும் பணத்தைப் பற்றி முற்றிலும் வேறுபட்ட கருத்துகளைக் கொண்டிருப்பது இயல்பானது. இதை புரிந்துகொள்ளாமல் மற்றவர்களின் நிதி முடிவுகளை மதிப்பிடுவது தவறாகிவிடும் என்று Housel சுட்டிக்காட்டுகிறார்.
புத்தகத்தின் ஆரம்பக் கருத்துகளில் ஒன்றான “No One’s Crazy” என்பது இதையே விளக்குகிறது. மற்றொருவரின் பணம் தொடர்பான முடிவு நமக்கு முட்டாள்தனமாகத் தோன்றலாம். ஆனால் அந்த முடிவுக்குப் பின்னால் அவருடைய வாழ்க்கை அனுபவங்கள், குடும்ப சூழல், பொருளாதார காலநிலை, பயங்கள் மற்றும் எதிர்பார்ப்புகள் இருக்கலாம். உதாரணமாக, பங்குச் சந்தை தொடர்ந்து சரிவதை நேரில் பார்த்த ஒருவர் முதலீட்டில் மிகவும் எச்சரிக்கையாக இருக்கலாம். அதே நேரத்தில் நீண்ட காலமாக சந்தை உயர்வையே பார்த்த ஒருவர் அதிக ஆபத்தை ஏற்கலாம். இருவரும் தங்களுடைய அனுபவங்களின் அடிப்படையில் நியாயமான முடிவை எடுக்கிறார்கள் என்று கருதலாம்.
Housel பணத்தைப் பற்றிய நமது பார்வை பெரும்பாலும் நாம் வாழ்ந்த காலத்தால் உருவாகிறது என்பதையும் வலியுறுத்துகிறார். “நீங்கள் அனுபவிக்காத விஷயங்களைப் பற்றி நீங்கள் முழுமையாகப் புரிந்துகொள்ள முடியாது” என்ற கருத்து புத்தகத்தின் பல பகுதிகளிலும் வெளிப்படுகிறது. பொருளாதார வரலாற்றை படிப்பது அவசியமானது என்றாலும், ஒரு நிகழ்வை நேரில் அனுபவித்த ஒருவரின் மனநிலை வேறுபட்டதாக இருக்கலாம். இதனால், கடந்த காலத்தைப் பார்த்து எதிர்காலத்தை எளிதாகக் கணிக்கலாம் என்ற நம்பிக்கை ஆபத்தானது.
புத்தகத்தின் மற்றொரு முக்கியமான கருத்து அதிர்ஷ்டமும் ஆபத்தும். வெற்றி பெற்றவர்களின் கதைகளைப் பார்க்கும்போது, அவர்களின் திறமை மற்றும் கடின உழைப்பை மட்டும் கவனிக்கிறோம். ஆனால் அதில் அதிர்ஷ்டத்தின் பங்கையும் கவனிக்க வேண்டும். அதேபோல் தோல்வியடைந்தவர்களின் தவறுகளை மட்டும் சுட்டிக்காட்டுவது எளிது; ஆனால் அவர்களுக்கு ஏற்பட்ட எதிர்பாராத ஆபத்துகளையும் கணக்கில் எடுத்துக்கொள்ள வேண்டும். இதனால், ஒருவரின் வெற்றியை முழுமையாகப் பின்பற்றுவது அல்லது ஒருவரின் தோல்வியை முழுமையாகத் தவிர்ப்பது எப்போதும் சாத்தியமில்லை.
இதிலிருந்து Housel ஒரு முக்கியமான வாழ்க்கைப் பாடத்தை எடுத்துக்காட்டுகிறார்: விளைவுகளை மட்டும் பார்த்து முடிவின் தரத்தை மதிப்பிடக்கூடாது. நல்ல முடிவு சில சமயங்களில் மோசமான விளைவைக் கொடுக்கலாம்; மோசமான முடிவு சில சமயங்களில் அதிர்ஷ்டத்தால் நல்ல விளைவைக் கொடுக்கலாம். எனவே, நிதி முடிவுகளை மதிப்பிடும்போது அந்த முடிவு எடுக்கப்பட்ட சூழ்நிலையையும் கருத்தில் கொள்ள வேண்டும்.
புத்தகத்தின் மையக் கருத்துகளில் மிகவும் முக்கியமானது சேமிப்பின் சக்தி. அதிகமாக சம்பாதிப்பது செல்வத்தை உருவாக்க உதவும். ஆனால் அதிகமாக சம்பாதிப்பது மட்டுமே செல்வத்தை உறுதி செய்யாது. ஒருவர் எவ்வளவு சம்பாதிக்கிறார் என்பதைக் காட்டிலும், எவ்வளவு பணத்தை தக்க வைத்துக்கொள்கிறார் என்பதும் முக்கியம். வருமானம் அதிகரிக்கும் போது வாழ்க்கைச் செலவுகளும் தொடர்ந்து அதிகரித்தால், அதிக வருமானம் இருந்தாலும் உண்மையான நிதி சுதந்திரம் கிடைக்காமல் போகலாம்.
இங்கே Housel “wealth” மற்றும் “rich” என்ற இரண்டிற்கும் உள்ள வித்தியாசத்தை எடுத்துக்காட்டுகிறார். ஒருவர் விலையுயர்ந்த கார், பெரிய வீடு, ஆடம்பரமான பொருட்கள் வைத்திருப்பதைப் பார்த்து அவர் பணக்காரர் என்று நாம் நினைக்கலாம். ஆனால் அந்த பொருட்களை வாங்குவதற்காக அவர் தனது எதிர்கால பணத்தை செலவிட்டிருக்கலாம். உண்மையான செல்வம் என்பது வெளியில் தெரியும் பொருட்கள் அல்ல; இன்னும் செலவிடப்படாமல் நம்மிடம் இருக்கும் பணமும் நிதி சுதந்திரமும் ஆகும்.
இதன் காரணமாகவே புத்தகம் “செல்வம் என்பது நாம் பார்க்க முடியாத ஒன்று” என்ற எண்ணத்தை வலியுறுத்துகிறது. ஒரு நபரின் வங்கிக் கணக்கில் இருக்கும் சேமிப்பு வெளியில் தெரியாது. ஆனால் அவர் வாங்கிய விலையுயர்ந்த கார் அனைவருக்கும் தெரியும். இதனால் சமூகத்தில் நாம் பல நேரங்களில் செல்வத்தை தவறாக மதிப்பிடுகிறோம். பிறர் வைத்திருக்கும் பொருட்களைப் பார்த்து நாமும் அதே வாழ்க்கையை விரும்பத் தொடங்குகிறோம். ஆனால் அந்த வாழ்க்கையின் பின்னால் இருக்கும் கடன், அழுத்தம் அல்லது நிதி சுமையை நாம் அறிய முடியாது.
பணத்தைப் பயன்படுத்துவதில் “enough” என்ற கருத்து மிகவும் முக்கியமானது. எவ்வளவு பணம் போதுமானது என்பதை அறியாமல் தொடர்ந்து அதிகத்தைத் தேடுவது ஆபத்தானது. ஏற்கனவே போதுமான செல்வம் இருந்தும் இன்னும் அதிக லாபத்திற்காக அதிக ஆபத்தை ஏற்கும் ஒருவர், பல ஆண்டுகள் உருவாக்கிய செல்வத்தையே இழக்கக்கூடும். வாழ்க்கையில் ஒரு கட்டத்தில் “எனக்கு இதுவே போதும்” என்று சொல்லும் திறன் ஒரு பெரிய நிதி பாதுகாப்பாகிறது.
முதலீட்டில் கூட்டு வளர்ச்சி அல்லது compounding என்பதன் சக்தியையும் Housel வலியுறுத்துகிறார். மிகப்பெரிய செல்வம் பெரும்பாலும் ஒரே நாளில் உருவாகாது. நீண்ட காலம் தொடர்ந்து முதலீடு செய்து, கிடைக்கும் வருமானத்தை மீண்டும் முதலீடு செய்வதன் மூலம் சிறிய வளர்ச்சியும் காலப்போக்கில் மிகப்பெரியதாக மாறலாம். இங்கு அதிக வருமான விகிதத்தைத் தேடுவதைக் காட்டிலும், நீண்ட காலம் சந்தையில் இருப்பது முக்கியமாகிறது.
இதற்கு Warren Buffett-ன் வாழ்க்கையை Housel ஒரு சிறந்த உதாரணமாகக் குறிப்பிடுகிறார். Buffett-ன் செல்வத்தின் ஒரு முக்கிய காரணம் அவர் முதலீடு செய்த பணத்தின் அளவு மட்டுமல்ல; அவர் நீண்ட காலமாக அந்த முதலீடுகளை வளர அனுமதித்ததும் முக்கியம். இதிலிருந்து கிடைக்கும் பாடம் தெளிவானது: நேரம் என்பது முதலீட்டாளரின் மிகப் பெரிய நண்பர்களில் ஒன்று.
ஆனால் நீண்ட கால முதலீட்டில் இருக்க வேண்டுமென்றால் மனதில் ஒரு முக்கியமான திறன் தேவை: volatility-ஐ ஏற்றுக்கொள்ளும் மனநிலை. பங்குச் சந்தை எப்போதும் நேர்கோட்டில் உயராது. சில ஆண்டுகளில் சந்தை மிக வேகமாக உயரும்; சில காலங்களில் அது கடுமையாக வீழ்ச்சியடையும். சந்தையின் ஒவ்வொரு வீழ்ச்சியையும் தோல்வி என்று கருதினால் நீண்ட கால முதலீட்டைத் தொடர முடியாது. Housel-ன் பார்வையில், சந்தையின் ஏற்றத் தாழ்வுகள் முதலீட்டின் விலையாகக் கருதப்பட வேண்டும்.
அதாவது, சந்தையில் கிடைக்கும் வருமானம் இலவசம் அல்ல. அதற்கான “கட்டணம்” uncertainty, volatility மற்றும் சில நேரங்களில் temporary loss ஆக இருக்கலாம். இந்த விலையை ஏற்கத் தயாராக இல்லாத ஒருவர் முதலீட்டின் நீண்டகால பலனைப் பெறுவது கடினம்.
புத்தகத்தில் “Room for Error”, அதாவது தவறுகளுக்கான இடைவெளி என்ற கருத்தும் முக்கியமானது. எதிர்காலத்தை யாராலும் முழுமையாக கணிக்க முடியாது. வருமானம் எப்போது குறையும், சந்தை எப்போது வீழ்ச்சியடையும், எதிர்பாராத செலவு எப்போது வரும் என்பதைக் கூற முடியாது. எனவே, நிதித் திட்டம் மிகச் சரியான கணிப்புகளை அடிப்படையாகக் கொண்டிருக்கக் கூடாது. எதிர்பாராத நிகழ்வுகளுக்காக பாதுகாப்பான இடைவெளி இருக்க வேண்டும்.
இதன் நடைமுறை வடிவமே அவசர நிதி, குறைந்த கடன், போதுமான சேமிப்பு மற்றும் கட்டுப்படுத்தப்பட்ட செலவு போன்றவை. இவை அதிக லாபத்தைத் தராமல் இருக்கலாம். ஆனால் எதிர்பாராத சூழ்நிலைகளில் நம்மை பாதுகாக்கின்றன. நிதி வாழ்க்கையில் உயிர் பிழைத்திருப்பதே சில நேரங்களில் மிகப்பெரிய வெற்றியாக இருக்கிறது.
Housel-ன் மற்றொரு முக்கியமான கருத்து சுதந்திரம். பணத்தின் மிகப்பெரிய பயன் ஆடம்பரமான பொருட்களை வாங்கும் திறன் அல்ல; நம்முடைய நேரத்தை நாமே கட்டுப்படுத்தும் திறன். அதிக பணம் இருப்பதால் ஒருவர் விரும்பிய நேரத்தில் வேலை செய்யலாம், விரும்பாத சூழ்நிலையிலிருந்து வெளியேறலாம், குடும்பத்துடன் நேரம் செலவிடலாம் அல்லது தனக்குப் பிடித்த செயல்களில் ஈடுபடலாம். எனவே, பணத்தின் உண்மையான மதிப்பு அது தரும் control over time அல்லது நேரத்தின் மீதான கட்டுப்பாட்டில் இருக்கிறது.
இந்த கருத்து புத்தகத்தை வெறும் முதலீட்டு வழிகாட்டியாக இல்லாமல் வாழ்க்கை பற்றிய புத்தகமாக மாற்றுகிறது. பணத்தைச் சேமிப்பதன் நோக்கம் அதிகமான எண்ணிக்கையை வங்கிக் கணக்கில் சேர்ப்பது மட்டும் அல்ல. அந்த பணம் நமக்கு தேர்வு செய்யும் சுதந்திரத்தை வழங்க வேண்டும்.
புத்தகத்தில் “You’ll Change” என்ற கருத்தும் மிகவும் மனிதநேயமானது. நமது எதிர்கால விருப்பங்கள் இன்றைய விருப்பங்களுடன் ஒரே மாதிரியாக இருக்காது. இளம் வயதில் நாம் விரும்பும் வாழ்க்கை, குடும்பம் உருவான பிறகு மாறலாம். இன்று முக்கியமாகத் தோன்றும் பொருள் அல்லது பதவி பத்து ஆண்டுகளுக்குப் பிறகு முக்கியமில்லாமல் போகலாம். எனவே, நிதித் திட்டம் மிகவும் கடினமாகவும் மாற்ற முடியாததாகவும் இருக்கக்கூடாது.
அதேபோல், மற்றவர்களுடன் நம்மை ஒப்பிடுவது பணம் தொடர்பான மன அழுத்தத்தின் முக்கிய காரணமாகிறது. சமூக ஊடகங்களும் நுகர்வுவாதமும் இந்த ஒப்பீட்டை அதிகரிக்கின்றன. மற்றவர்களின் வெளிப்புற வாழ்க்கையைப் பார்த்து நம்முடைய வாழ்க்கையை மதிப்பிடும்போது, நாம் தொடர்ந்து போதாமை உணர்வை அனுபவிக்கலாம். Housel-ன் கருத்துப்படி, நிதி வெற்றியை மற்றவர்களின் வாழ்க்கையுடன் ஒப்பிடுவதற்குப் பதிலாக, நம்முடைய சொந்த இலக்குகளுடன் ஒப்பிட வேண்டும்.
புத்தகம் மேலும் ஒரு முக்கியமான உண்மையை எடுத்துக்காட்டுகிறது: சிறந்த நிதித் திட்டம் என்பது கணித ரீதியாக மிகச் சிறந்தது அல்ல; நாம் நீண்ட காலம் கடைப்பிடிக்கக்கூடியது. அதிக லாபத்திற்காக உருவாக்கப்பட்ட திட்டம் மன அழுத்தத்தை ஏற்படுத்தி, சில மாதங்களில் கைவிடப்பட்டால் அதன் பயன் குறைவு. அதற்கு பதிலாக, நமக்கு புரியும், நம்மால் தாங்கக்கூடிய மற்றும் நீண்ட காலம் தொடரக்கூடிய ஒரு எளிய திட்டம் பல சமயங்களில் பயனுள்ளதாக இருக்கும்.
இறுதியில், The Psychology of Money பணத்தைப் பற்றிய ஒரு அடிப்படை உண்மையை நமக்கு நினைவூட்டுகிறது: பண மேலாண்மை என்பது பெரும்பாலும் பணத்தைப் பற்றிய அறிவின் பிரச்சினை அல்ல; அது மனித நடத்தை பற்றிய பிரச்சினை. நாம் எவ்வளவு சம்பாதிக்கிறோம் என்பதோடு, எவ்வளவு சேமிக்கிறோம், எவ்வளவு பொறுமையாக இருக்கிறோம், எவ்வளவு ஆபத்தை ஏற்கிறோம், எப்போது “போதும்” என்று சொல்கிறோம், எதிர்பாராத சூழ்நிலைகளுக்காக எவ்வளவு தயாராக இருக்கிறோம் என்பதும் முக்கியம்.
Morgan Housel வழங்கும் மிகப் பெரிய பாடம், செல்வத்தை உருவாக்குவது ஒரு குறுகிய ஓட்டப்பந்தயம் அல்ல என்பதே. அது பல ஆண்டுகள் நீடிக்கும் ஒரு பயணம். அதில் அதிர்ஷ்டமும் இருக்கும், ஆபத்தும் இருக்கும், தவறுகளும் இருக்கும், எதிர்பாராத மாற்றங்களும் இருக்கும். ஆனால் நல்ல பழக்கங்கள், பொறுமை, சேமிப்பு, கட்டுப்படுத்தப்பட்ட செலவு, நீண்டகால சிந்தனை மற்றும் போதுமான பாதுகாப்பு ஆகியவற்றின் மூலம் அந்தப் பயணத்தை நிலையானதாக மாற்ற முடியும்.
The Psychology of Money வாசகரிடம் “எப்படி பணக்காரராகலாம்?” என்ற கேள்வியை மட்டும் கேட்கவில்லை. அதற்கு பதிலாக, “பணம் உங்களுக்கு எதற்காக வேண்டும்?”, “எவ்வளவு போதுமானது?”, “உங்கள் நேரத்தின் மீது உங்களுக்கு எவ்வளவு கட்டுப்பாடு வேண்டும்?” மற்றும் “நீண்ட காலத்திற்கு அமைதியாக வாழும் வகையில் உங்கள் நிதி வாழ்க்கையை எவ்வாறு அமைப்பது?” போன்ற ஆழமான கேள்விகளை எழுப்புகிறது. அதனால் இந்தப் புத்தகத்தின் உண்மையான மையம் பணம் அல்ல; பணத்தைப் பயன்படுத்தி நாம் எப்படிப்பட்ட வாழ்க்கையை உருவாக்க விரும்புகிறோம் என்பதே.
Sample Chapters
Sample Chapters will be added soon…
Reader Reviews
No reviews yet.
The Psychology of Money (Tamil)
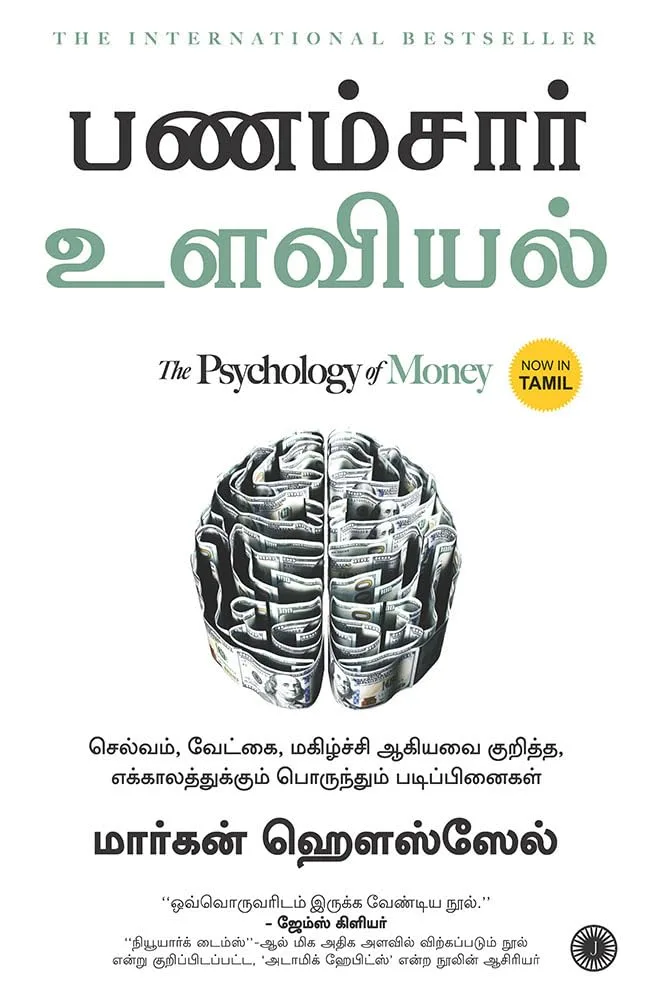
Download Cover Image
Do you want to download the full cover image for The Psychology of Money (Tamil)?